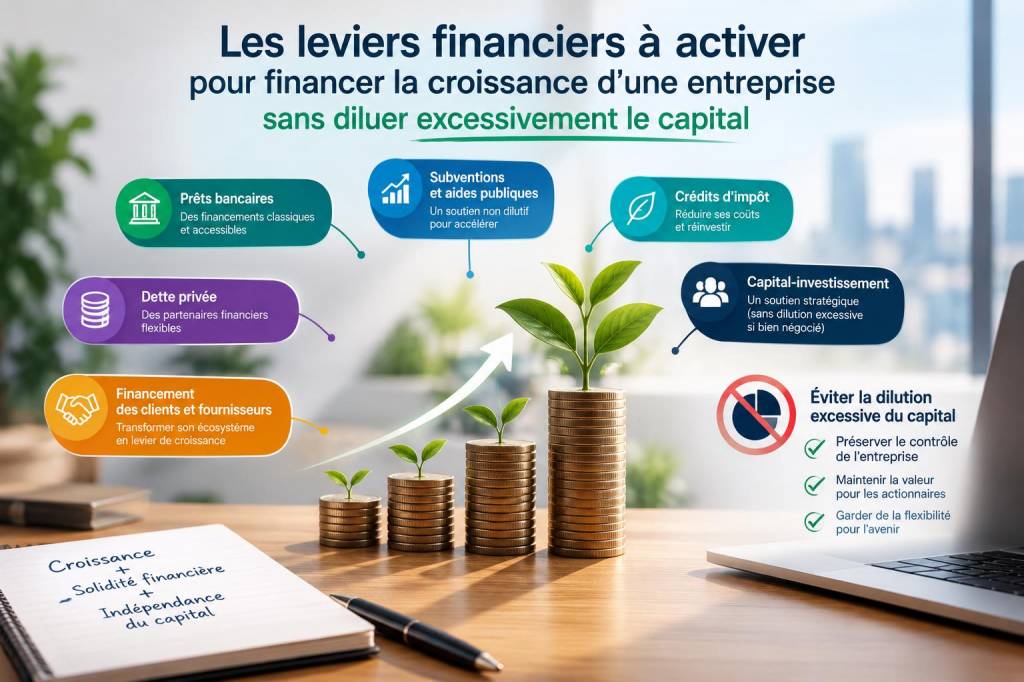
Quand une entreprise commence à accélérer, la question du financement devient vite centrale. J’ai souvent vu des dirigeants se réjouir d’une hausse des ventes, puis se retrouver face à un paradoxe : plus l’activité grandit, plus le besoin de trésorerie augmente. Recrutement, stocks, outils, production, communication, ouverture d’un nouveau marché… tout cela exige des ressources, souvent avant même que les recettes supplémentaires n’entrent réellement dans les caisses. C’est précisément à ce moment-là qu’il faut activer les bons leviers pour financer la croissance sans céder trop de capital.
À mes yeux, l’enjeu n’est pas seulement de trouver de l’argent. L’enjeu est de préserver la valeur de l’entreprise, de garder la maîtrise des décisions et de choisir une structure financière cohérente avec le rythme de développement. Trop d’entrepreneurs pensent encore qu’une levée de fonds est la seule voie possible. En réalité, il existe plusieurs solutions souvent plus souples, plus rapides et parfois bien plus adaptées à une entreprise déjà rentable ou en voie de l’être.
Commencer par l’autofinancement et la trésorerie interne
Le premier réflexe que j’encourage toujours consiste à regarder ce que l’entreprise peut financer elle-même. L’autofinancement reste, selon moi, le levier le plus sain lorsqu’il est possible. Il repose sur la capacité à dégager des marges, à améliorer le cycle d’exploitation et à réinjecter une partie des résultats dans le développement.
Je conseille de surveiller de près trois éléments : la marge brute, le besoin en fonds de roulement et le délai de paiement des clients. Une entreprise peut être rentable sur le papier et pourtant manquer de liquidités. Dans ce cas, avant de chercher des capitaux extérieurs, j’essaie toujours d’optimiser la circulation de trésorerie. Un meilleur encaissement, une négociation des délais fournisseurs ou une réduction des stocks dormants peuvent libérer des montants précieux.
Ce levier a un avantage immense : il ne dilue pas le capital. Il oblige aussi à une discipline de gestion très utile. Quand l’entreprise se finance d’abord par ses propres ressources, chaque projet est davantage évalué sur sa rentabilité réelle.
Utiliser l’endettement avec une logique de création de valeur
Le recours à la dette est souvent sous-estimé par peur de “s’endetter”. Pourtant, un financement bien structuré peut soutenir une croissance rapide sans toucher à l’actionnariat. Je distingue ici plusieurs formes de financement par emprunt, chacune ayant sa place selon la maturité de l’entreprise.
Le crédit bancaire classique reste une solution naturelle pour financer un investissement matériel, un développement commercial ou un besoin temporaire de trésorerie. Ce qui compte, c’est la capacité de remboursement. Une dette n’est pas dangereuse en soi ; elle le devient lorsqu’elle finance une croissance trop incertaine ou trop lente à produire des revenus.
Le crédit à moyen terme, par exemple, convient bien à l’achat d’équipements ou à l’aménagement de locaux. J’apprécie aussi le fait qu’il laisse le capital intact. En revanche, je recommande de ne pas s’endetter pour couvrir des pertes structurelles. La dette doit servir à accélérer une activité déjà porteuse, pas à masquer un modèle économique fragile.
Faire appel au crédit-bail pour préserver la trésorerie
Pour certains actifs, le crédit-bail est une solution particulièrement pertinente. Plutôt que d’acheter immédiatement un équipement, l’entreprise l’utilise contre des loyers réguliers, avec parfois une option d’achat à l’échéance. Ce mécanisme permet de conserver de la trésorerie pour d’autres usages stratégiques.
Je trouve ce levier très intéressant dans des secteurs où les besoins en matériel sont importants : industrie, transport, santé, restauration, informatique. Il évite un décaissement massif au départ et améliore la souplesse financière. En pratique, cela aide à grandir tout en gardant de la marge de manœuvre.
Il faut toutefois bien comparer le coût global. Le crédit-bail peut sembler séduisant à court terme, mais il faut examiner les loyers, les frais annexes et les conditions de sortie. J’aime raisonner en coût total et non en mensualité isolée.
Mobiliser les créances pour accélérer l’encaissement
L’une des erreurs les plus fréquentes que j’observe consiste à laisser dormir les factures impayées. Or, les créances clients représentent parfois une source de financement sous-exploitée. Deux solutions sont particulièrement utiles : l’affacturage et la cession de créances.
L’affacturage consiste à céder tout ou partie des factures à un organisme spécialisé qui avance les fonds, puis se charge du recouvrement selon les modalités prévues. Pour une entreprise en forte croissance, cela peut être décisif. Elle transforme ainsi des ventes déjà réalisées en trésorerie disponible presque immédiatement.
La cession de créances peut aussi servir à financer un contrat important ou une série de commandes. J’apprécie ces dispositifs parce qu’ils s’appuient sur l’activité réelle, et non sur une dilution du capital. Ils sont particulièrement utiles quand les clients paient à soixante ou quatre-vingt-dix jours, alors que les charges, elles, tombent bien plus vite.
Ouvrir la porte aux financements publics et aux aides ciblées
On pense trop rarement aux aides publiques, alors qu’elles peuvent alléger fortement le coût du développement. Subventions, avances remboursables, prêts bonifiés, dispositifs régionaux ou nationaux : il existe de nombreux mécanismes qui soutiennent l’innovation, l’industrialisation, la transition énergétique ou l’export.
Je conseille toujours d’examiner ce qui existe au niveau local, car certaines aides sont très ciblées et parfois peu connues. Une entreprise qui investit dans la numérisation, l’efficacité énergétique ou la formation peut souvent obtenir un appui non négligeable. L’intérêt est évident : ces ressources renforcent la capacité d’investissement sans ouvrir le capital.
Il faut cependant être rigoureux. Les dossiers demandent du temps, de la précision et une vraie cohérence stratégique. Je considère ces dispositifs comme un complément puissant, non comme une solution improvisée.
Recourir à la dette hybride quand la croissance devient plus ambitieuse
Quand l’entreprise atteint un certain niveau de maturité, des solutions plus sophistiquées peuvent devenir pertinentes. J’ai notamment une attention particulière pour la dette hybride, qui se situe entre l’emprunt classique et les fonds propres. Elle peut prendre plusieurs formes, comme les obligations convertibles, les obligations à bons de souscription ou certains prêts subordonnés.
L’avantage est clair : l’entreprise obtient des ressources importantes sans dilution immédiate. Elle reporte parfois la question de l’entrée au capital à un moment où sa valorisation sera plus élevée, ce qui est stratégiquement intéressant. Pour le dirigeant, cela permet de soutenir une phase de croissance ambitieuse tout en gardant une plus grande latitude de décision.
Ce type de montage demande en revanche une bonne préparation juridique et financière. Je ne le recommande pas à la légère. Il faut bien mesurer le coût, les échéances et l’impact potentiel sur le capital à moyen terme.
Comparer les solutions selon les objectifs de l’entreprise
Chaque levier n’a pas le même rôle. Pour y voir plus clair, j’aime raisonner selon l’usage des fonds, la vitesse de mise en place et l’effet sur la gouvernance. Voici un tableau simple que j’utilise souvent comme base de réflexion :
| Levier financier | Usage principal | Effet sur le capital | Rapidité de mise en place | Point de vigilance |
|---|---|---|---|---|
| Autofinancement | Développement progressif | Aucun | Élevée | Capacité interne limitée |
| Emprunt bancaire | Investissement ou croissance structurée | Aucun | Moyenne | Remboursement régulier |
| Crédit-bail | Équipement | Aucun | Élevée | Coût global à vérifier |
| Affacturage | Trésorerie court terme | Aucun | Élevée | Coût sur les créances |
| Aides publiques | Innovation, transition, export | Aucun | Variable | Procédures administratives |
| Dette hybride | Expansion importante | Potentiel futur | Moyenne | Montage plus complexe |
Préserver la valeur sans céder trop tôt
J’observe souvent un réflexe de précipitation chez les fondateurs : dès qu’un cap de croissance se profile, ils envisagent une ouverture du capital. Or, céder trop tôt peut coûter très cher sur le long terme. Une participation donnée au mauvais moment, sur une valorisation trop basse, peut réduire fortement la richesse future des créateurs.
Mon approche consiste plutôt à épuiser d’abord les solutions non dilutives ou peu dilutives. Tant que l’entreprise peut financer une partie de sa croissance par ses flux, par la dette ou par des dispositifs ciblés, elle garde un meilleur rapport de force. L’entrée d’un investisseur en capital ne devient vraiment intéressante que lorsqu’elle apporte bien plus qu’un apport financier : réseau, crédibilité, accélération commerciale, expertise sectorielle.
Dans certains cas, l’ouverture du capital reste bien sûr utile. Je ne la rejette pas. Mais je pense qu’elle doit être choisie, non subie. Une entreprise qui a su démontrer sa capacité à grandir avec discipline obtient souvent de meilleures conditions lorsqu’elle finit par rechercher des fonds propres externes.
Construire une stratégie de financement progressive
Si je devais résumer ma façon de penser le financement de la croissance, je dirais qu’il faut avancer par paliers. D’abord, améliorer la rentabilité et la trésorerie. Ensuite, utiliser la dette adaptée aux investissements. Puis, compléter avec des mécanismes comme l’affacturage, le crédit-bail ou les aides publiques. Enfin, seulement si la trajectoire l’exige, envisager une ouverture du capital ciblée et stratégique.
Cette logique progressive permet de financer le développement sans renoncer trop tôt à la propriété de l’entreprise. Elle oblige aussi à piloter avec plus de rigueur, ce qui me semble essentiel pour toute structure qui veut durer. Une croissance bien financée n’est pas celle qui absorbe le plus de capitaux, mais celle qui transforme chaque euro engagé en valeur durable.
Lorsque j’analyse les entreprises qui réussissent à passer un cap sans se déposséder de leur avenir, je retrouve presque toujours la même discipline : elles connaissent leur cycle d’exploitation, elles choisissent un financement cohérent avec leur maturité, et elles refusent de céder du capital tant qu’une alternative crédible existe. C’est cette lucidité financière qui fait, selon moi, toute la différence entre une expansion subie et une croissance maîtrisée.