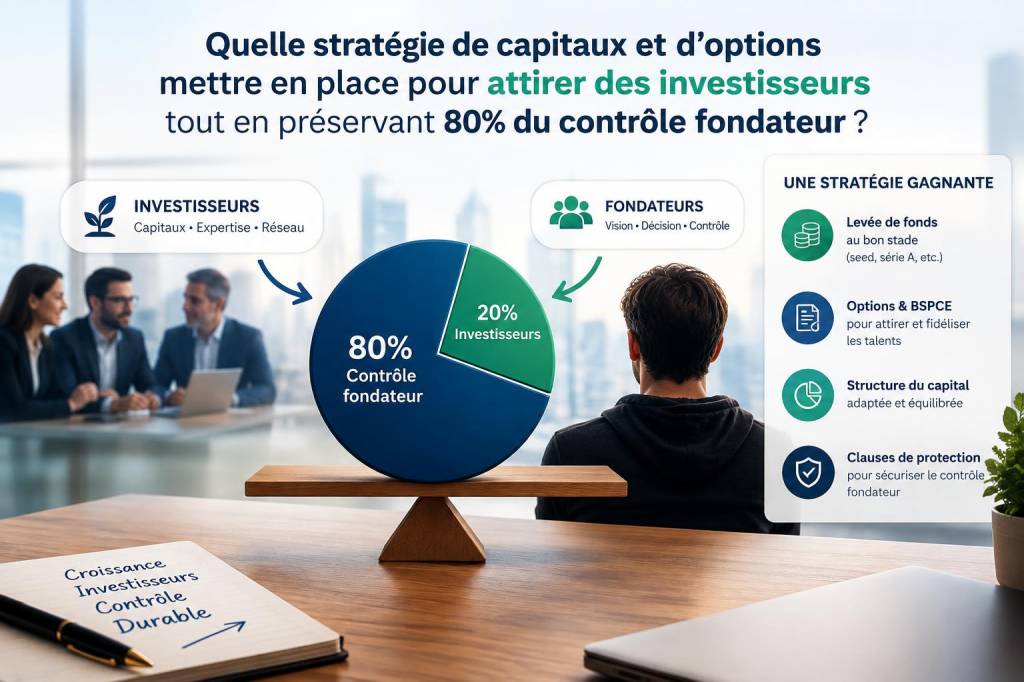
Attirer des investisseurs tout en préservant 80% du contrôle fondateur est un objectif ambitieux mais atteignable si l'on combine rigueur financière, créativité juridique et une communication claire. Je vous propose ici une approche pragmatique et éprouvée, issue de mes analyses et de mes expériences avec des fondateurs qui souhaitaient grandir sans céder la maîtrise stratégique de leur entreprise.
Clarifier l'objectif : pourquoi garder 80 % du contrôle ?
Avant toute négociation, il faut être très clair sur ce que signifie « conserver 80 % ». S'agit-il de 80 % des droits de vote, de 80 % du capital économique, ou d'une combinaison des deux ? Pour beaucoup d'entrepreneurs, l'essentiel est de garder le pouvoir décisionnel (droits de vote) plutôt que la totalité des droits économiques. Cette nuance ouvre immédiatement des leviers juridiques et financiers intéressants.
Structures d'actions à privilégier
Voici les mécanismes que j'utilise et recommande le plus souvent pour concilier influx de capitaux et maintien du contrôle :
- Actions à double classe (Dual-class shares) : émettre deux catégories d'actions (A et B) où les actions fondateurs disposent d'un multiple de voix (ex. 10 voix par action) tandis que les investisseurs reçoivent des actions « classiques » à 1 voix. C’est une technique utilisée par des entreprises comme Google ou Facebook.
- Actions sans droit de vote ou à droit économique prioritaire : proposer aux investisseurs des titres qui offrent un rendement économique (dividendes, préférence au remboursement) mais peu ou pas de voix sur la gouvernance.
- Actions préférentielles convertibles : elles protègent l'investisseur (préférences de liquidation, anti-dilution partielle) tout en permettant au fondateur de garder les actions ordinaires majoritaires en voix.
- Golden share : conserver une action spéciale avec des droits de veto sur les décisions stratégiques essentielles (vente, changement d’objet social, dilution majeure).
Conception du pacte d'actionnaires
Le pacte d'actionnaires est votre meilleur levier pour rester maître après une levée. Voici quelques clauses que je veille à inclure :
- Droits de veto sur les sujets critiques (cession de l’entreprise, modification majeure du business model, augmentation du capital au-delà d’un seuil, nomination/éviction du CEO).
- Drag-along et Tag-along équilibrés — permettre une sortie ordonnée tout en protégeant les minoritaires et le fondateur selon des conditions de prix et d’acheteur clairement définies.
- Mécanismes anti-dilution restreints — préférer des anti-dilutions « pondérées » plutôt que « full ratchet » ; limiter leur application à certaines levées ou à des tranches précises.
- Clauses de sortie conditionnée — fixer des conditions (valorisation minimale, approbation qualifiée, délais) avant qu'une cession majeure puisse être forcée.
Structuration du capital : exemple chiffré
Pour rendre cela concret, voici un exemple simplifié d'un tour d'amorçage où le fondateur vise à rester à 80 % des droits de vote :
| Avant levée | Actions | % | Voix par action | % voix |
|---|---|---|---|---|
| Fondateur | 1 000 000 | 100 % | 10 | 100 % |
| Après levée (hypothèse) | ||||
| Fondateur (actions A) | 1 000 000 | 83,3 % | 10 | ≈92 % |
| Investisseurs (actions B) | 200 000 | 16,7 % | 1 | ≈8 % |
Dans cet exemple, le fondateur conserve une proportion économique élevée et surtout une large majorité des voix grâce au multiple de voix. Les chiffres sont ajustables selon la taille de la levée et la négociation sur le multiple (x5, x10, etc.).
Options, BSPCE et pool d'options : comment limiter la dilution ?
Les équipes ont besoin d'incitations, mais un pool d'options trop généreux dilue vos parts. Voici ma méthode :
- Prévoir un pool initial raisonnable (5-10 % selon stade), idéalement créé avant la négociation avec les investisseurs pour que la dilution apparaisse en amont et ne soit pas imposée après.
- Découper les attributions en tranches conditionnelles liées à des milestones opérationnels — cela limite la dilution immédiate et protège des engagements non tenus.
- Utiliser des instruments fiscaux comme les BSPCE (en France) pour aligner les intérêts employés/fondateurs sans créer des enjeux de gouvernance nouveaux.
Financements alternatifs et mixtes
Si maintenir 80 % en voix est prioritaire, on peut combiner equity et dettes :
- Dette mezzanine ou obligations convertibles avec long terme de conversion : permettent d’obtenir des fonds sans céder immédiatement des voix.
- SAFE avec conditions précises : instrument simple pour amorçage, à utiliser avec précaution (définir clairement la tranche de conversion et les plafonds).
- Revenu-based financing : rembourser en pourcentage du chiffre d’affaires, intéressant pour entreprises en croissance récurrente qui veulent éviter la dilution.
Argumentaire auprès des investisseurs
Les investisseurs institutionnels peuvent être réticents à des structures qui limitent leur pouvoir. Il faut donc être convaincant :
- Présenter un plan de gouvernance clair montrant comment les risques de conflit seront gérés (conseil indépendant, comités, reporting strict).
- Montrer des jalons opérationnels précis et un calendrier de levées échelonné, réduisant leur perception du risque.
- Offrir des instruments économiques attractifs (préférences de liquidation, rendement cible, co-investissements) en échange d’une voix limitée.
- Mettre en avant la valeur du maintien d'une vision long terme — les fondateurs principaux qui conservent le contrôle ont souvent un horizon stratégique plus stable, bon argument pour des investisseurs patient capital.
Exemples concrets et leçons tirées
Dans plusieurs cas que j'ai observés, la combinaison suivante a bien fonctionné : actions à double classe + pacte d'actionnaires robuste + pool d'options limité + recours mesuré à la dette. Autre leçon : la transparence. Plus les investisseurs comprennent votre feuille de route, moins ils insistent sur le contrôle pour « compenser » un manque d’information.
Enfin, n'oubliez pas la posture : conserver 80 % du contrôle n'est pas une fin en soi si cela freine la capacité à lever ou à attirer des talents. Il faut accepter des compromis mesurés, attendre le bon investisseur et structurer l'opération de façon à aligner les intérêts sur la création de valeur à long terme.
Si vous le souhaitez, je peux vous fournir un modèle de term sheet adaptatif (version amorçage / série A) orienté pour préserver la majorité fondateur, ou simuler un cap table selon différentes hypothèses de levée et d'instruments — dites-moi simplement votre stade, le montant envisagé et vos priorités.